ירידת ריבית, מה היא עושה לתיק ההשקעות שלכם
בסוף מאי בנק ישראל התלבט אם להוריד את הריבית, ובאותו שבוע הפסקת אש ומיליארדים למחשוב קוונטי. מה ירידת ריבית עושה לכסף שלכם, ולמה לא שיניתי בגללה את התיק.
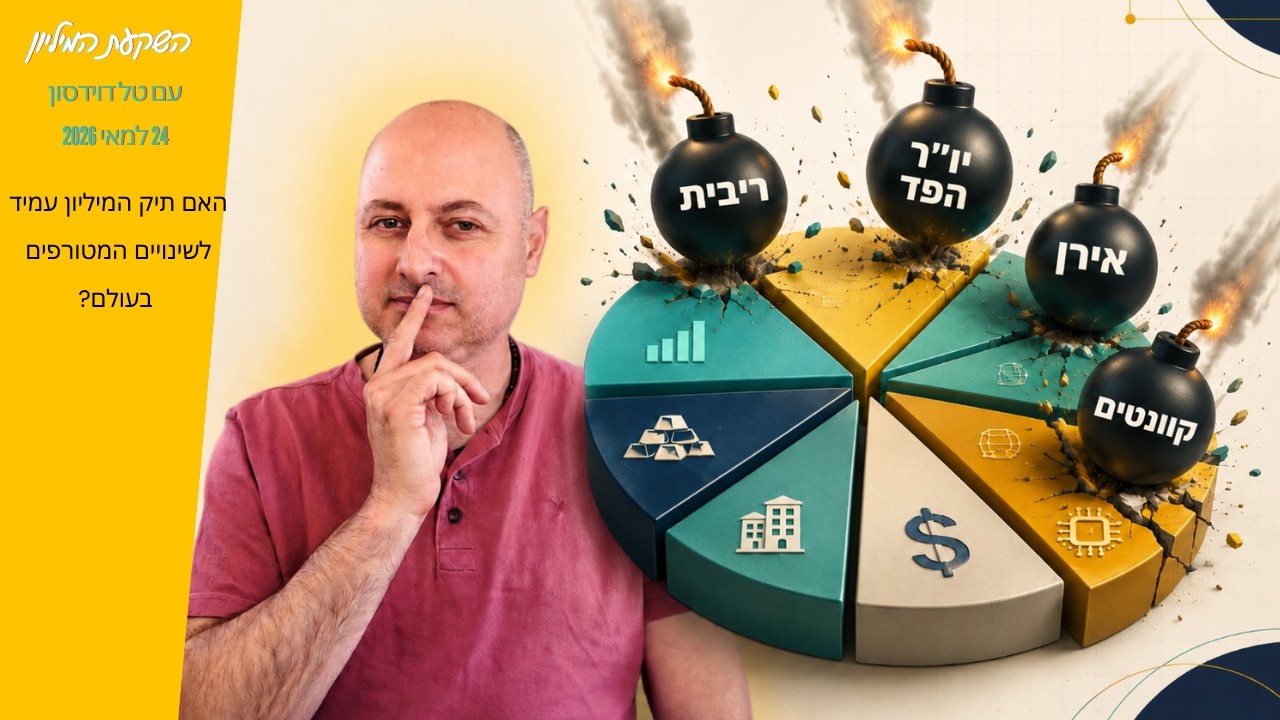
ביום ראשון, 24 במאי 2026, ישבתי באולפן הביתי להקליט פרק של "השקעת המיליון". ערב החלטת ריבית בבנק ישראל, מגעים להפסקת אש עם איראן, והממשל האמריקאי מודיע על מיליארדי דולרים לחברות מחשוב קוונטי, הכול באותו שבוע.
מי שרק התחיל להשקיע יכול להילחץ משבוע כזה. אני מבין את זה לגמרי. אז עברתי על החדשות אחת אחת, ושאלתי על כל אחת את אותה שאלה: האם בגללה צריך לשנות את תיק ההשקעות?
טל דוידסון מסביר שירידת ריבית מוזילה הלוואות ומשכנתאות, מקטינה את מה שמרוויחים בקרן כספית ובפיקדון, ובדרך כלל דוחפת כסף לשוק ההון. אבל השוק מתמחר ציפיות מראש, ולכן הוא לא משנה את התיק המגוון שלו, שכבר בנוי לירידת ריבית, בכל פעם שהחדשות מתהפכות.
מה ירידת ריבית עושה לכסף שלכם
נתחיל מהכיס, כי שם מרגישים את זה קודם.
אם אתם בצד שמשלם ריבית, ירידה היא חדשות טובות. אוברדראפט, הלוואה לרכב, הלוואה צרכנית, והחלק של המשכנתא שצמוד לפריים. ריבית הפריים בישראל זזה יחד עם ריבית בנק ישראל, באותו שיעור, ולכן ההחזר החודשי יורד.
אם אתם בצד שמרוויח ריבית, זה הפוך. מי שמחזיק כסף בקרן כספית או בפיקדון בנקאי ייהנה מפחות ריבית ככל שבנק ישראל יוריד אותה.
ועכשיו תחשבו מה עושים הרבה אנשים כשאומרים להם שהקרן הכספית תניב פחות. חלק מהם מחפשים אפיק שמרוויח יותר. הם רואים שהבורסה עלתה בשנה האחרונה, בשנתיים האחרונות ובשלוש השנים האחרונות, ומעבירים לשם חלק מהכסף.
למה ריבית יורדת בדרך כלל מעלה את שוק ההון
יש לזה שתי סיבות.
הראשונה היא הכסף שזורם פנימה. כשהאפיקים הסולידיים, שכמעט אין בהם סיכון, מרוויחים פחות, יותר אנשים מוכנים לקחת סיכון כדי להרוויח יותר.
השנייה היא החברות עצמן. כמו שאנחנו לוקחים משכנתא כדי לקנות דירה, גם חברות לוקחות הלוואות כדי לממן את הפעילות שלהן. כשהריבית יורדת, הן משלמות פחות על החובות, נשאר להן יותר רווח, והחברה שווה יותר.
אז ריבית יורדת, שוק ההון עולה. זו חשיבה מסדר ראשון, ויש לה המשך.
הפוך על הפוך: השוק כבר מתמחר את הציפיות
שוק ההון הוא שוק שבו כל המידע קיים. יש קונים ויש מוכרים, וכולם קוראים את אותן כותרות. הרבה משקיעים צפו שהריבית תרד, וקנו מניות עוד לפני שזה קרה. ייתכן שחלק מהעליות של החודשים האחרונים קרו בדיוק בגלל זה.
ומה קורה כשהריבית באמת יורדת? מי שנכנס מוקדם אומר "הרווחנו", ומממש. ככה יכול לקרות שהריבית יורדת והשוק לא זז, ולפעמים אפילו יורד.
בשפה של המקצוענים זה נקרא "השוק כבר מתמחר את זה". שוק ההון פועל לא רק כשהאירוע קורה, אלא כבר כשמתכוננים אליו. זו חשיבה מסדר שני, מושג של הווארד מרקס שכתבתי עליו בהרחבה במה מלמדת הנפילה של אינטל.
ואני רוצה שתבינו את זה. אם המחיר כבר כולל את הציפייה, אין לכם יתרון בלקנות "לפני ההחלטה". כל מי שקורא עיתון כבר עשה את זה.
למה הריבית בישראל נראית גבוהה מדי
ערב ההחלטה, ריבית בנק ישראל עמדה על 4%. האפשרויות על השולחן היו להשאיר אותה או להוריד אותה ל-3.75%. רוב הכלכלנים צפו הורדה, אבל לא כולם: בסקר של רויטרס צפו 10 מתוך 13 הורדה, ושלושה צפו שהריבית תישאר.
כדי להבין למה בכלל מדברים על הורדה, צריך מושג אחד: ריבית ריאלית. זו הריבית שמעל האינפלציה, כלומר מעל ההתייקרות השנתית של המחירים.
בשידור הראיתי גרף מגלובס שמשווה את הריבית הריאלית בישראל לזו של מדינות המערב המובילות. בישראל היא עמדה על כ-1.7%. ברוב המדינות האחרות היא הייתה נמוכה יותר, ובחלקן הריבית בכלל לא הדביקה את האינפלציה.
אני יודע שזה נשמע מצחיק, כי כולנו מרגישים את יוקר המחיה. גם אני מרגיש אותו, לא נפלתי מהירח. אבל איך שמודדים את זה במונחים כלכליים, האינפלציה בישראל נמוכה יחסית לעולם. ולכן הריבית הריאלית פה גבוהה, ואנחנו מרגישים את זה במשכנתאות, בהלוואות ובנדל"ן.
אם הוועדה של בנק ישראל תפעל לפי ההיגיון הזה, היא תוריד את הריבית. האם היא תפעל ככה? אמרתי בשידור שאני לא בטוח בכלל. בשתי ההחלטות שלפני כן, בפברואר ובמרץ, היא השאירה את הריבית על 4%, על רקע המלחמה ואי הוודאות.
בסוף היא הורידה. ב-25 במאי, יום אחרי השידור, הריבית ירדה ל-3.75%.
ובארצות הברית: הריבית הארוכה בשיא
גם בארצות הברית הייתה החלטת ריבית בדרך, באמצע יוני. שם, בניגוד לישראל, כמעט אף אחד לא ציפה להורדה. רוב מוחלט של המשקיעים העריך שלא יהיה שינוי, ומיעוט קטן אפילו העריך העלאה.
ומה שמעניין יותר הוא הריבית לטווח ארוך, שנקבעת בשוק לפי היצע וביקוש ולא על ידי הבנק המרכזי. התשואה על אגרת חוב אמריקאית ל-30 שנה הגיעה באותם ימים לשיא של כ-19 שנה.
ריבית ארוכה גבוהה אומרת שמי שנותן הלוואה לממשלה האמריקאית לשלושים שנה, וזה כמעט כל העולם, דורש פיצוי על סיכונים. והרשימה ארוכה: המלחמה עם איראן, מלחמת הסחר בין ארצות הברית לסין, המלחמה באוקראינה, החשש מפלישה סינית לטאיוואן, החוב האמריקאי הענק, ואי הוודאות סביב המכסים.
ובאמצע יש מתח גלוי. טראמפ רוצה ריבית נמוכה, ובמשך חודשים תקף בגלל זה את יו"ר הפד ג'רום פאואל. בפד השאירו את הריבית ללא שינוי, כי האינפלציה עדיין הייתה מעל היעד. יומיים לפני השידור נכנס לתפקיד יו"ר חדש, קווין וורש, שטראמפ מינה.
אני יודע שזה נשמע כמו הנושא הכי משעמם בעולם. אבל הוא נוגע לכם ישירות, כי הריבית תשתנה, לפעמים בכיוון שלא ציפיתם, וזה משפיע על התיק שלכם.
מה עולה כשהריבית יורדת
עכשיו לתכל'ס. אלה שלושת סוגי הנכסים שבדרך כלל נהנים מירידת ריבית:
| הנכס | למה הוא נוטה לעלות כשהריבית יורדת |
|---|---|
| נדל"ן וקרנות ריט (REIT) | המימון זול יותר, גם לקונים וגם לקרנות עצמן, שמממנות את הנכסים בהלוואות. והדיבידנד שלהן נראה אטרקטיבי יותר מול ריבית נמוכה בפיקדון ובאג"ח |
| מניות ערך ומניות דיבידנד | רבות מהן ממנות את הפעילות בחוב, וכשהריבית יורדת נשאר להן יותר רווח. והדיבידנד שלהן נראה אטרקטיבי יותר מול פיקדון ואג"ח |
| שווקים מתעוררים | ריבית נמוכה בארצות הברית נוטה להחליש את הדולר ולהוזיל את החובות הדולריים שלהן, ואז יותר כסף של משקיעים זורם לשם |
בתיק המיליון, התיק של כסף אמיתי שאני מציג בשידור, יש לי לא מעט קרנות נדל"ן אמריקאיות. החלק הזה כמעט לא זז בשנה שלפני השידור, ופיגר הרבה אחרי ה-S&P 500. ואני מבסוט ממנו. החזקתי אותו כי אני מעריך שהריבית הגבוהה תרד במוקדם או במאוחר, ואני לא מנסה לנצח את המדד בכל רבעון. אם ההערכה הזאת תתממש ומתי, אני לא יודע.
אותו דבר עם מניות הערך, הדיבידנד והשווקים המתעוררים שבתיק. במילים אחרות, התיק שלי כבר בנוי לירידת ריבית, ואני לא עושה בו שינוי בגללה.
הפסקת אש, נפט ומחשוב קוונטי: האם משנים את התיק?
באותו שבוע כולם הסתכלו אם יהיה הסכם בין ארצות הברית לאיראן. בשידור אמרתי שבגדול, ככה אני מבין את זה, המלחמה נגמרה, גם באיראן וגם בלבנון.
מה זה אומר על הבורסה? ההיגיון הראשון אומר שהשוק יעלה. אבל הוא כבר עלה הרבה בשבועות שלפני כן, ואולי כבר תמחר את זה. קשה לי יותר לראות ירידה, אלא אם ההסכם מתפוצץ וחוזרים למלחמה.
מחירי הנפט? אם תהיה הפסקת אש שתוליד הסכם, הם כנראה ירדו. אם היא תקרוס, הם יישארו או יעלו. האם זה אומר שצריך לשנות משהו בתיק? לא נראה לי.
ואז ההודעה מוושינגטון. ב-21 במאי 2026 הודיע משרד המסחר האמריקאי על מכתבי כוונות עם תשע חברות, בהיקף של כשני מיליארד דולר, כדי להאיץ את ההובלה האמריקאית במחשוב קוונטי. זה בא אחרי שהממשל כבר נכנס כבעל מניות באינטל.
ממשלה קפיטליסטית שמשקיעה ישירות בחברות עסקיות, ולא כדי להציל אותן ממשבר כמו ב-2008, זה משהו שלא ראינו בהיקף כזה. הסיבה היא התחרות עם סין. האמריקאים מבינים שאם הם לא יהיו בחזית הטכנולוגיה, הסינים יהיו שם. זה מזכיר את המלחמה הקרה.
מניות של חברות מחשוב קוונטי זינקו מאז ההכרזה. אז מה אנחנו עושים בתיק? כלום.
אנחנו אנשים עסוקים, ואנחנו לא הולכים לרדוף אחרי מניות. ייתכן שהמחירים שלהן כבר מתמחרים את החדשות, וייתכן שלא. החברות הטובות בתחום, אם יצליחו, ייכנסו למדדים המובילים ולמדדי הצמיחה, שאני ממילא מחזיק דרך קרנות סל.
יודעים שתהיה קריסה, לא יודעים מתי
אני רוצה להגיד משהו, ותקשיבו לי טוב. אני יודע בוודאות שמתישהו שוק ההון ירד ב-20%, ב-30%, ב-40% ואולי ב-50%. מה שאני לא יודע זה מתי.
ישר אחרי זה שואלים אותי: אם אתה יודע שתהיה קריסה, למה לא להוציא את הכסף, לחכות בחוץ, ולהיכנס כשהיא תגיע? כי זה יכול לקרות מחר, וזה יכול לקרות בעוד 15 שנה. ויכול להיות שכשזה יקרה, השוק ייפול למחירים גבוהים בהרבה מהמחירים של היום.
לכן אני מושקע כל הזמן. יש משפט ידוע שאומר שזמן בשוק עדיף על תזמון השוק.
ואחרי ירידות גדולות, המדדים הגדולים התאוששו עד היום. לפעמים זה לקח שנה, לפעמים שנתיים ושלוש, ולפעמים יותר. התיק שלי ירד בכ-50% ב-2008. מי זוכר את זה היום?
ורובנו משקיעים לטווח ארוך, גם בני ה-60 וגם בני ה-70. הון שמושקע בשוק ההון מושקע לעשרות שנים. מדי פעם מוציאים ממנו כסף, אבל לא את הכול. כתבתי על התקופות שבהן הכי קשה לא לגעת בתיק במלחמה או שלום, למה אני מאזן את התיק פעם בשנה.
שתי שאלות מהצ'אט: מס עיזבון אמריקאי, והדולר
מס העיזבון האמריקאי
שאלו אותי בשידור אם מי שמשקיע בקרן סל אמריקאית חשוף למס ירושה של 40%. התשובה היא שהמס הזה קיים. ארצות הברית יכולה לגבות מס עיזבון ממי שאינו אזרח או תושב שלה, על נכסים אמריקאיים כמו מניות וקרנות סל אמריקאיות, כשהשווי שלהם ביום הפטירה עולה על 60 אלף דולר. השיעור מדורג ומגיע עד 40%. זה לא משנה אם קניתם אותם דרך ברוקר ישראלי או אמריקאי, ואין אמנה בין ישראל לארצות הברית שמשנה את זה.
אני מתייחס אליו כסיכון שאני מודע לו, ולא כסיבה לא להשקיע. יש דרכים להיערך אליו מראש, למשל ביטוח חיים שמכסה את המס, ואת זה בודקים עם יועץ מס שמכיר את הדין האמריקאי. חלק מהכסף שלי מושקע בקרנות סל איריות, שאינן חשופות למס הזה, וחלק בקרנות סל אמריקאיות. כל אחד צריך לעשות את השיקול שלו.
שער הדולר
הדולר יורד ועולה, יורד ועולה. תחפשו גרף של שער הדולר לאורך 30 שנה, ותראו שב-2002 הוא הגיע כמעט ל-5 שקלים, ירד, עלה שוב וירד שוב. הממוצע לאורך 30 השנים האחרונות היה כ-3.8 שקלים, ובזמן השידור הדולר עמד על כ-2.9.
מה יהיה בשנה הבאה? אני לא יודע. אבל לאורך חיינו כמשקיעים, וכמעט לכל אחד מאיתנו יש עוד עשרות שנים של השקעה, חלק מהזמן הדולר ירד וחלק מהזמן הוא יעלה. גם מי שקונה דירה מחר לא מוציא את כל התיק בבת אחת. אז אני לא מתרגש, וממשיך להשקיע.
עדכון, נובמבר 2026
מאז השידור בנק ישראל הוריד את הריבית שלוש פעמים, ל-3.75% במאי, ל-3.5% ביולי ול-3.25% בספטמבר. בארצות הברית הכיוון היה הפוך: בספטמבר הפד העלה את הריבית לטווח של 3.75% עד 4%, ובאוקטובר השאיר אותה שם. הפסקת האש עם איראן קרסה ב-8 ביולי.
בגלל דברים כאלה אני לא בונה את התיק על תחזית אחת. בישראל הריבית ירדה כמו שציפו, ובארצות הברית היא עלתה כשכמעט אף אחד לא ציפה.
שאלות נפוצות
איך ירידת ריבית משפיעה על המשכנתא? החלק של המשכנתא שצמוד לפריים מושפע ישירות. ריבית הפריים בישראל זזה יחד עם ריבית בנק ישראל, ולכן כשבנק ישראל מוריד את הריבית, ההחזר על המסלול הזה יורד. מסלולים בריבית קבועה לא מושפעים מההחלטה. במסלול משתנה כל חמש שנים, הריבית תתעדכן רק בנקודת השינוי הבאה.
אילו השקעות נוטות להרוויח מירידת ריבית? בדרך כלל נדל"ן וקרנות ריט, מניות ערך ודיבידנד, ושווקים מתעוררים. אלה נכסים שהריבית והחובות משפיעים עליהם חזק. אבל השוק מתמחר ציפיות מראש, ולכן גם נכס כזה לא חייב לעלות ביום ההחלטה.
מה זה ריבית ריאלית? זו הריבית שמעל האינפלציה. אם הריבית היא 4% והאינפלציה 2.5%, הריבית הריאלית היא בערך 1.5%. ריבית ריאלית גבוהה אומרת שהכסף יקר יחסית להתייקרות המחירים, וזה אחד השיקולים של בנק ישראל בהחלטה אם להוריד את הריבית.
האם צריך לשנות את תיק ההשקעות בעקבות חדשות כלכליות? אני לא משנה את התיק שלי בעקבות כותרות. התיק בנוי מכמה קטגוריות של מדדים, חלקן נהנות מירידת ריבית וחלקן מצמיחה, ולכן הוא אמור להחזיק במצבים שונים. את האיזון אני עושה פעם בשנה, בתאריך קבוע.
מי שרוצה להבין איך אני בונה תיק שלא צריך לגעת בו בכל פעם שהחדשות מתהפכות, מוזמן להרצאה החינמית שלי. מהכנסה להון, ומהון לחופש. ומי שכבר מוכן לצעד הבא, יש התוכנית המלאה.
רוצים לצפות בסרטון המלא? המציאות משתנה בקצב מטורף. האם לשנות את תיק ההשקעות וכיצד? (יוטיוב, 37 דקות)
הערה
גילוי: אני מחזיק בתיק האישי שלי קרנות נדל"ן אמריקאיות, קרנות סל של מדדי מניות, ערך, צמיחה ושווקים מתעוררים, וגם זהב וביטקוין. ההרכב שתיארתי הוא של התיק האישי שלי, הוא מובא כדי להראות איך אני משקיע, ואינו תמהיל שמתאים לכל אחד. הריביות, התשואות ושער הדולר בכתבה נכונים ל-24 במאי 2026, מועד השידור, מלבד מה שכתוב בפסקת העדכון.
המידע בכתבה הוא הסבר כללי, ואינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם. אין לי רישיון ייעוץ השקעות. יש לי עניין אישי בחלק מהנושאים שאני כותב עליהם. אני מחזיק בעצמי חלק מהניירות והקרנות שאני כותב עליהם, ולכן ייתכן שאני מחזיק נייר או קרן שמוזכרים בכתבה הזו. אם תפתחו דרכי חשבון מסחר בברוקר, אקבל ממנו סכום קבוע על הפתיחה. כל השקעה כרוכה בסיכון, ואין בכתבה התחייבות לתשואה.
מאמרים נוספים
מניות בודדות או קרנות סל, מה מלמדת הנפילה של אינטל
ביום שישי הפסדתי על הנייר מאות אלפי דולרים במניית אינטל. מה הווארד מרקס מלמד על חשיבה מסדר שני, ולמה רוב מנהלי הקרנות המקצועיים לא מכים את המדד.
הסולידית מול מנדובסקי: איזו שיטת השקעה מתאימה לך
הסולידית תקפה את "השקעות לעצלנים" של מנדובסקי. טל דוידסון מסביר מי צודק, מי טועה, ואיך לדעת איפה אתם נמצאים על הרצף בין פשטות מוחלטת לתיק מגוון.
כסף בזוגיות, השיחה שרוב הזוגות לא עושים
ישבתי עם בת הזוג שלי לשיחה פתוחה על כסף: גירושים, ילד שמבקש משהו יקר, דירה מול שכירות, והחרטה הכי גדולה שלי. וחמש שאלות שכדאי לשאול גם אצלכם בבית.