למה אתם חייבים ללמוד על שוק ההון, במיוחד בגיל 40 פלוס
בתרחיש של בן 45 עם 750,000 ש"ח בפנסיה: אותה משכורת, אותן שנים, ופער של כ-10,500 ש"ח בחודש בקצבה ברוטו. ההחלטה עברה מתחת לרדאר, וזו רק אחת מארבע. המחשה בלבד.
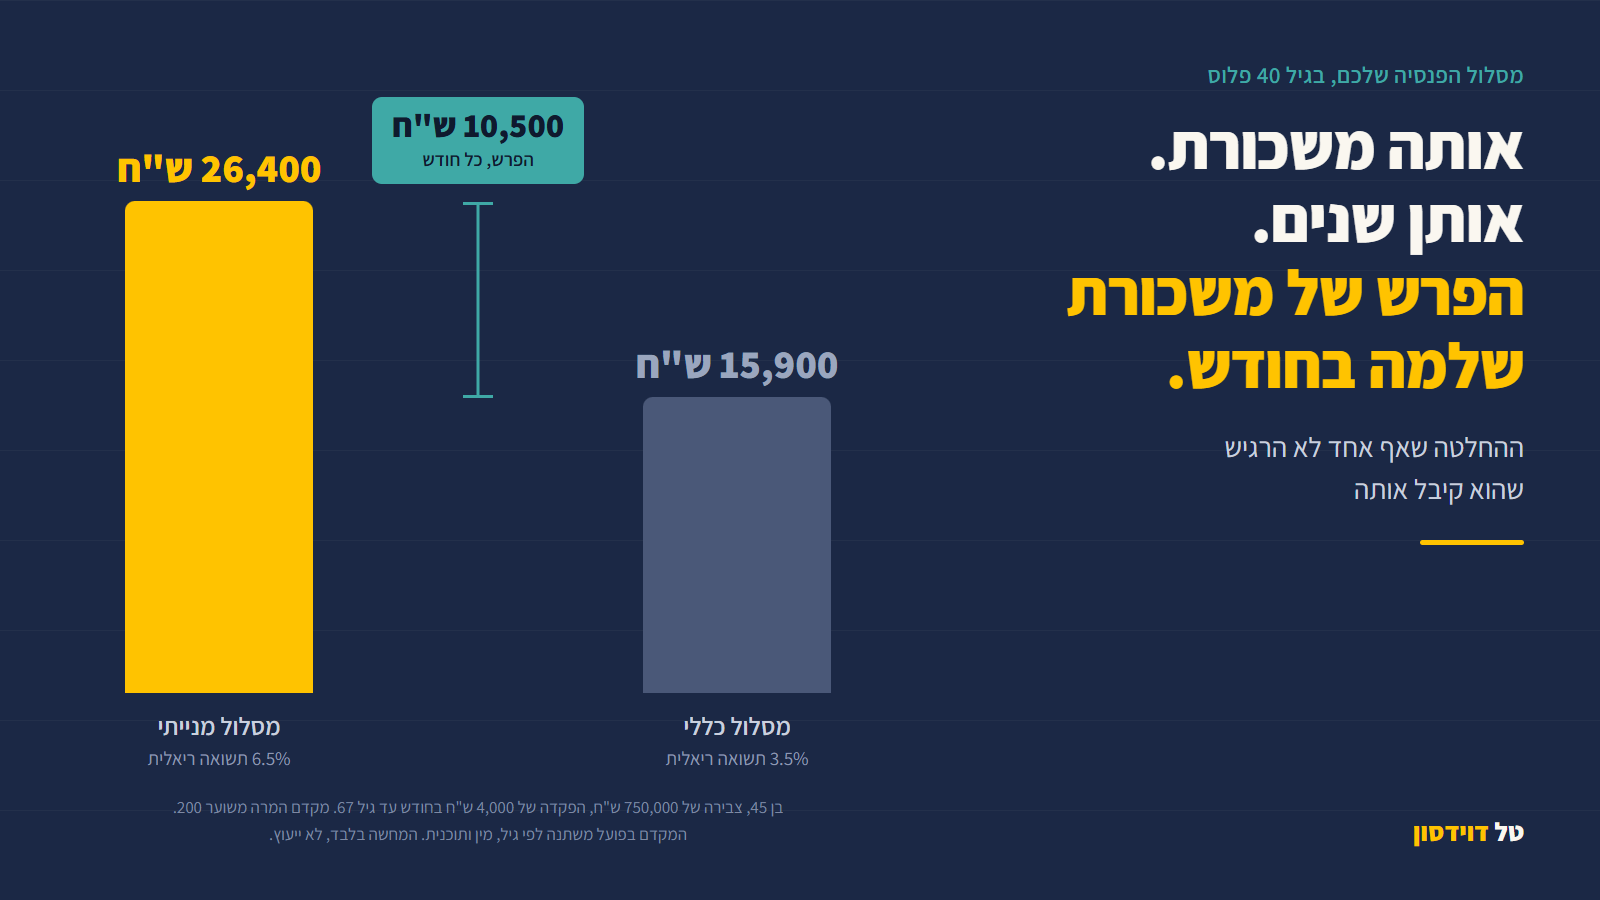
ללמוד על שוק ההון בגיל 40 פלוס משתלם יותר מאשר בגיל 25, כי אותה החלטה בדיוק פועלת על צבירה גדולה בהרבה. בתרחיש שאני מראה כאן, של בן 45, בחירת המסלול לבדה מפרידה בין קצבה של כ-15,900 ש"ח בחודש לכ-26,400 ש"ח בחודש. הפרש של כ-10,500 ש"ח בחודש, על החלטה אחת שרובכם מעולם לא הרגשתם שקיבלתם.
יש רגעים בחיים שבהם אתם מקבלים החלטות על מיליון שקלים ואפילו יותר, ואתם אפילו לא מודעים לזה שקיבלתם החלטה בסדר גודל כזה.
אין דראם רול. אין הודעה. אף אחד לא קופץ ואומר לכם "שימו לב, השנייה הזאת שווה הרבה כסף".
אתם פשוט מסמנים וי באיזשהו טופס. או לא פותחים מעטפה מחברת הביטוח. או פשוט נמנעים מלקבל החלטה.
ואז אחרי עשרים שנה אתם מבינים, וואלה. הרגע הזה היה שווה מיליון שקלים. הרגע הזה היה שווה שני מיליון.
ואני רואה את זה כל הזמן.
כשמדברים בישראל על למה כדאי לבנות תיק השקעות בניהול עצמי, מדברים כמעט תמיד על דבר אחד. דמי ניהול. תנהלו את הכסף לבד, תחסכו 0.6%, תחסכו שבע עשיריות האחוז, תחסכו אחוז שלם בשנה, זה יהיה שווה לכם עשרות אלפי שקלים ומאות אלפי שקלים לאורך החיים.
וזה נכון. אני לא אומר שלא.
אבל הערך המוסף של ללמוד להשקיע ולנהל את ההשקעות בעצמכם הוא בכמה סדרי גודל יותר גדול. כי כשאנחנו מבינים בשוק ההון ויודעים לנהל את הכסף בעצמנו, אנחנו מקבלים החלטות שנראות קטנות ואפורות ומשעממות, ויש להן משמעות אדירה.
ואני יודע את זה טוב מאוד, כי אני נפלתי בזה בעצמי. עשרים שנה. אני אספר לכם את זה בהמשך.
ההחלטה שאף אחד לא מרגיש, ובתרחיש של בן 45 היא שווה כ-10,500 ש"ח בחודש
דוגמה אחת, ותחזיקו אותה לאורך כל הכתבה.
ניקח בחור בן 45. הוא צבר עד היום 750,000 ש"ח בפנסיה. הוא ממשיך להפקיד 4,000 ש"ח בחודש עד גיל 67. זהו. זה כל התרחיש.
אותו אדם, אותה משכורת, אותן שנים. ההבדל היחיד הוא המסלול שהכסף שלו יושב בו.
| מסלול | תשואה ריאלית | הצבירה בגיל 67 | קצבה חודשית |
|---|---|---|---|
| כללי | 3.5% | כ-3,180,000 ש"ח | כ-15,900 ש"ח |
| מנייתי | 6.5% | כ-5,280,000 ש"ח | כ-26,400 ש"ח |
| ההפרש | 3% | כ-2,100,000 ש"ח | כ-10,500 ש"ח בחודש |
ההנחות, כדי שתוכלו לבדוק אותן בעצמכם: 22 שנות המשך הפקדה, תשואות ריאליות נטו אינפלציה, כל הצבירה וכל ההפקדות הולכות לקצבה, ומקדם המרה משוער של 200. מקדם ההמרה בפועל משתנה לפי גיל, מין ותוכנית, אז המספר הזה הוא המחשה ולא הבטחה. הסכומים הם לפני דמי ניהול ולפני מס. שתי השורות סופגות דמי ניהול דומים, ולכן הפער ביניהן עמיד יותר מכל מספר בודד בטבלה. הקצבה חייבת במס, ולכן מה שנכנס לחשבון בפועל נמוך מזה.
התשואות בטבלה הן הערכה שלי, לא נתון ולא תחזית. במסלול המנייתי אני מעריך 6.5% ריאלי, בערך 3% יותר ממה שאני מעריך למסלול כללי, למסלול תלוי גיל, או למסלול ברירת המחדל שחברת הביטוח בחרה עבור הבחור שלנו, שהסוכן בחר עבורו. בפועל זה יכול לצאת יותר או פחות, והמסלול המנייתי גם יורד חזק יותר בדרך.
בואו נעצור רגע פה. אני רוצה שתבינו את המשמעות של הדבר הזה.
זו לא אופטימיזציה. זה לא לחסוך עוד מאה שקלים כי התקשרנו לחברת הכבלים להוריד לנו את המחיר, או התקשרנו לחברת הסלולר וחסכנו שלושים שקל בחשבון.
זו עוד משכורת שלמה. עוד כ-10,500 ש"ח בחודש מגיל 67, בגיל שבו אנחנו הכי צריכים את הכסף, כי אנחנו כבר לא עובדים.
ותסתכלו גם על שורת הצבירה. שלושה מיליון לעומת חמישה מיליון בערך. הפרש של שני מיליון שקלים. צחקתם עליי כשאמרתי שני מיליון בפתיחה? לא.
רוב האנשים בגיל הזה בכלל לא יודעים שהם מקבלים את ההחלטה הזאת, בחיסכון הפנסיוני, בקופת הגמל להשקעה ובקרן ההשתלמות.
וזו החלטה אחת. אחת. יש עוד.
למה דווקא בגיל 40 פלוס, ולא בגיל 25
בטח קוראים אותי עכשיו אנשים בגיל שלי ואומרים: "טל, אני בן 48. אני פספסתי את הרכבת. זו כתבה לילדים שלי. אצלי כבר עברו עשרים שנה שהשקעתי במה שבחרו לי, הכסף שלי שכב בעו"ש ובפיקדונות שלא מרוויחים כמעט כלום. עזוב, זה אבוד לי".
זה לא נכון. וזה בדיוק הפוך.
בן 25 שמקבל החלטה על המסלול, מקבל אותה על סכום קטן. יש לו אולי 50,000 ש"ח צבורים. אחוז יותר או פחות זה 500 ש"ח בשנה. בן 45 מקבל בדיוק את אותה החלטה, אבל היא פועלת על 750,000 ש"ח. אותה החלטה, פי חמישה עשר כסף.
ויש עוד שני דברים שאף אחד לא אומר לכם.
הראשון: אתם עכשיו בשיא כוח ההשתכרות שלכם. הכסף שנכנס לפנסיה בעשור הזה הוא הכי גדול שאי פעם נכנס אליה.
והשני: אם אתם חושבים שזה מאוחר מדי בשבילכם, כי כמה נשאר לכם עד הפנסיה, עשר שנים, חמש עשרה, אתם טועים. ההחלטה הזאת משפיעה לא רק עד גיל 67. היא משפיעה על כל החיים שלכם, כי הכסף ממשיך לעבוד. חלק מהכספים אתם מוציאים כקצבה, וחלק מהם לא. החלק הזה נשאר כסף הוני וממשיך לעבוד.
בדוגמה שלנו יש 22 שנה עד הפרישה. אבל כסף שלא הופך לקצבה, כמו קרן השתלמות או קופת גמל להשקעה, ממשיך לעבוד גם אחרי גיל 67. ופרישה מתכננים בדרך כלל עד גיל 90 לפחות, כדי שהכסף לא ייגמר לפני שאנחנו. אז על הכסף הזה, אופק ההשקעה שלכם בגילאי ה-40 יכול להגיע לכ-45 שנה, לא ל-20.
וכל שנה שאתם מחכים, לפער כזה יש שנה פחות להצטבר.
ארבע ההחלטות שעוברות מתחת לרדאר
1. המסלול שלא בחרתם
שאלה, ותענו לעצמכם בכנות. באיזה מסלול הפנסיה שלכם נמצאת היום?
רוב האנשים שאני מדבר איתם בכלל לא יודעים. וזה לא בגלל שהם אנשים לא רציניים. אלה אנשים שמנהלים צוותים, שמובילים תהליכים מאוד מורכבים בעבודה שלהם, שמנהלים עסקים, שמנהלים בית.
אבל אף אחד לא ביקש מהם להחליט. כשהם נכנסו לעבודה, או כשפתחו איזושהי קרן, פתחו להם את ברירת המחדל והם פשוט המשיכו עם זה.
והנקודה שאני הכי רוצה שתיקחו מכאן: אתם במסלול הזה כי לא בחרתם.
מסלול ברירת המחדל נבחר בלי שאף אחד הסתכל על הנתונים שלכם. האם הוא מתאים לכם היום, בגיל שאתם נמצאים בו, עם אופק ההשקעה שלכם ועם הצרכים שלכם, זו שאלה שרק אתם, מול בעל רישיון, יכולים לענות עליה. השאלה הזאת פשוט אף פעם לא נשאלה.
ולא משנה שחברת הביטוח שולחת לכם דוח כל רבעון ודוח שנתי וכותבת לכם בו את הדברים. אתם אפילו לא קוראים אותם.
דמיינו לעצמכם שעל המכתב הזה היה כתוב "החלטה זו שווה 10,500 ש"ח בחודש". אני בטוח שהייתם קוראים אותו. אבל זה לא הגיע ככה.
ולפעמים אתם יושבים עם סוכן הביטוח, והוא אומר לכם משפט שנשמע נהדר:
"שמנו אותך במסלול כללי. בשנים של הירידות התיק שלך ירד רק חמישה אחוז, כשכל התיקים האחרים ירדו עשרים."
ואתם יוצאים מהפגישה עם תחושה טובה, שהסוכן הגן עליכם, שיש מישהו ששמר עליכם.
אני יוצא מנקודת הנחה שסוכני הביטוח הוגנים ורואים רק את טובת הלקוח. אבל גם את ההנחה הזאת כדאי לבחון מדי פעם. אז בואו נסתכל מה המשפט הזה אומר באמת.
ההגנה הזאת עבדה בשבילכם בשנים גרועות. אבל המחיר עליה הוא מחיר שאתם משלמים גם בשנים הטובות, והמחיר הזה משולם במשך עשרים שנה, שלושים שנה, ארבעים שנה.
ופה הנקודה להדגיש שהכתבה הזאת היא לא ייעוץ השקעות, והיא לא תחליף לייעוץ על ידי בעל רישיון. אני פה כדי ללמד אתכם. אני פה כדי להאיר אתכם. אני פה כדי להגיד לכם: לכו, דברו עם סוכן הביטוח שלכם, תלמדו על שוק ההון, תבואו עם הבנה ועם פרספקטיבה, וככה תוכלו להיות לקוחות הרבה יותר מודעים.
2. ההחלטה לזוז
ההחלטה השנייה היא החלטה שאתם בכלל לא מרגישים שהיא החלטה. הרגע שבו החלטתם לזוז.
זה הולך ככה. אתם רואים פרסומת, אתם קוראים כתבה, או שחבר אומר לכם: "תראה, בית ההשקעות הזה עשה את התשואה הכי גבוהה בשנתיים האחרונות".
ואתם חושבים, מה זה, הגיוני. הם כנראה טובים יותר. יש שם אנשים חכמים יותר, הם בחרו את האנשים המוצלחים, בוגרי האוניברסיטה, אנשים עם ניסיון. בזכות הידע והניסיון שלהם הם הצליחו להשיג תשואות יותר גבוהות, אז אנחנו נעבור אליהם.
ואז אחרי שנתיים אתם מגלים שדווקא לגוף שעזבתם היו ביצועים יותר טובים.
חוק מרפי? לא נראה לי. זו סטטיסטיקה.
לדברים בחיים, וגם בהשקעות, יש נטייה לחזור לממוצע. גוף השקעות שהרוויח יותר מהממוצע כמה שנים ברציפות לא בהכרח ימשיך ככה גם בשנים הבאות. בארה"ב בדקו את זה על קרנות שוב ושוב. רק מעטות מהקרנות שהובילו בתשואות בתקופה אחת נשארו בראש גם בתקופה שאחריה, ורובן התכנסו בסוף סביב הממוצע.
ואני אגלה לכם משהו. אין וורן באפטים בבתי ההשקעות ולא בחברות הביטוח.
אתם רודפים אחרי משהו שכבר קרה, ולא פעם מקבלים בדיוק את התיקון.
אז מי אשם? בית ההשקעות שהרוויח שלוש שנים יותר מהממוצע, ועכשיו שעברתם אליו הוא מרוויח פחות מהממוצע? לא נראה לי. ההתנהגות שלכם עלתה לכם יותר מדמי הניהול. היא עלתה לכם ביוקר.
ויש כאן נתון שאני חוזר אליו כל שנה. לוקחים קרן, מסתכלים מה הקרן עשתה, ואז מסתכלים מה המשקיעים בקרן באמת קיבלו. זה לא אותו מספר. במחקר Mind the Gap של מורנינגסטאר, מהדורת 2026 שבחנה את העשור שהסתיים בדצמבר 2024, הקרנות עשו 8.2% בשנה והמשקיע הממוצע בהן קיבל 7.0%. פער של 1.2 נקודות אחוז, בשנה.
ההסבר המקובל הוא שהמשקיע נכנס אחרי שעלה ויוצא אחרי שירד. ואגיד גם את מה שלא מוסכם: מאמר ב-Financial Analysts Journal מ-2026 חולק על הייחוס הזה. הפער עצמו נמדד, הפרשנות שלו עוד במחלוקת.
ועוד דבר שחשוב שתדעו: הנתון הזה מארה"ב, והוא מודד קרנות ותעודות סל ולא קרנות פנסיה בישראל. מקבילה ישראלית מדודה אני לא מכיר. סדר הגודל שלו עדיין גדול מדמי הניהול שרובכם משלמים, וזה בדיוק מה שלא נמצא בשום השוואת דמי ניהול שתעשו.
אז לדבר על דמי ניהול זה חשוב. אבל להבין את שוק ההון, להבין את התהליכים, לחשוב קצת ולהיות משקיעים יותר מודעים, זה שווה הרבה יותר כסף מאשר לבדוק דמי ניהול.
3. "יש לי S&P, אני מפוזר"
ההחלטה השלישית היא ההחלטה להסתפק.
יותר ויותר אנשים בגיל שלנו כבר עשו את הצעד. כבר פתחו תיק, כבר קנו קרן של ה-S&P 500. וזהו.
מי שקנה קרן סל על ה-S&P 500, ואפילו על מדד המניות העולמי, עשה צעד מצוין. באמת. זה הרבה יותר טוב מלעשות כלום.
אבל אז נעצרים שם, כי זה מרגיש מספיק. חמש מאות חברות, מה כבר יכול לקרות.
אז תתבוננו בזה רגע. עשר החברות הגדולות במדד ה-S&P 500 הן יותר משליש ממנו, כ-37 אחוז נכון לספטמבר 2026. כלומר כשאתם משקיעים ב-S&P 500, אתם בעצם משקיעים יותר משליש מהכסף שלכם במשהו כמו עשר חברות. ואם יקרה משהו לחברות האלה, התיק שלכם יחטוף בהנאק. ואני לא מקנא בכם.
אני לא אומר לכם לא להחזיק את ה-S&P 500. אני מחזיק את ה-S&P 500. אני אומר לכם משהו אחר.
יש הבדל עצום בין להחזיק אותו כי החלטתם, לבין להחזיק אותו כי הייתם עצלנים ואמרו לכם שלהיות עצלנים זה בסדר.
ומתי תגלו את זה? מתישהו, במוקדם או במאוחר, שוק ההון יחטוף חזק. הוא יחטוף ואז הוא יתאושש, אבל הוא יחטוף חזק. וה-S&P 500 יחטוף ממש חזק.
ואז אתם תגידו: חבל שלא גיוונו. חבל שלא היה לנו תיק מגוון, שהיינו משקיעים גם ב-S&P 500 וגם בשווקים מפותחים וגם בשווקים מתעוררים וגם בתל אביב וגם בסקטורים מסוימים, גם במניות ערך וגם במניות צמיחה, גם קטנות וגם גדולות.
אפשר לבנות תיקים פסיביים שהם הרבה יותר מגוונים. פיזור כזה מקטין את התלות שלכם בעשר חברות. הוא לא מבטיח תשואה גבוהה יותר. בעשור של שנות ה-2000 ה-S&P 500 סיים בהפסד ושווקים אחרים הרוויחו, ובעשור שאחריו ה-S&P 500 עשה הרבה יותר מכמעט כל תיק מפוזר. לאורך זמן אני מעריך שהפיזור שווה את זה, אבל את זה אני לא יכול להבטיח.
כל אפיק ומדד שהזכרתי כאן הוזכר כדוגמה להמחשת פיזור, ולא כהמלצה להשקיע בו. מי שרוצה להיכנס לעומק של ההשוואה בין מדדים וקרנות סל, כתבתי על זה בנפרד במדריך קרנות הסל.
4. ההחלטה לא לבדוק
וההחלטה הרביעית היא ההחלטה לא לבדוק. זו ההחלטה להגיד: אני סומך על סוכנות הביטוח של העבודה, אני סומך על סוכן ההסדר, אני סומך על יועץ ההשקעות בבנק. הם דואגים לי, הם דואגים לאינטרסים שלי, הם עושים לי את הדבר הכי טוב. כי הם אמרו לי.
ואני אומר לכם פה: אני נפלתי.
הייתי איש הייטק. עבדתי קשה. היו לי ילדים קטנים. וכשהגיעו הדוחות שלי, הסתכלתי רק על השורה התחתונה, ראיתי שהתיק שלי עלה, ואמרתי: יופי, זה בסדר.
תמיד מכרו לי בעבודה שיש מומחה, שיש סוכן הסדר, שהם נתנו לנו את התנאים הכי טובים. שעשו לנו משא ומתן קבוצתי ויש לנו מחיר קבוצתי והכל בסדר.
אני נפלתי בזה. והשקעתי בביטוח מנהלים ששילמתי עליו דמי ניהול מאוד יקרים, במשך עשרים שנה.
ויום אחד, אחרי שעזבתי את העבודה, ישבתי ובדקתי באמת. פתחתי את הכל. הסתכלתי על דמי הניהול, על המסלולים, על כל מה שעשיתי. וגיליתי שיכולתי לעשות הרבה יותר טוב.
זה מאות אלפי שקלים שהפסדתי. אם רק הייתי בודק. אם רק הייתי שואל. אם רק הייתי מברר. אם רק הייתי יודע יותר.
אני יודע הרבה. אבל טעיתי בזה שלא בדקתי. וזה עלה לי מאות אלפי שקלים שהיום יכלו להיות שלי.
ההחלטה הזאת, שקיבלתי בחוסר מודעות, ההחלטה לא לבדוק את הדוחות של ביטוח המנהלים שלי ואת האלטרנטיבות לביטוח מנהלים, היא האמא של כל ההחלטות האחרות.
ואתם יודעים כמה זמן אני בזבזתי על לעבור לחברת חשמל אחרת כדי להוריד שבעה אחוז בתשלום החודשי, ועל להתמקח עם חברת הסלולר על עשרות שקלים בחודש? כמה זמן בזבזתי על השטויות האלה, ועל ללכת בסופר ולבחור את הדברים היותר משתלמים?
במקום להקדיש כמה דקות ולהיות קצת יותר מודע לאיך שאני משקיע את החסכונות הפנסיוניים שלי.
מדהים.
ואם אתם מזדהים עם מה שקראתם עכשיו, אני רוצה להגיד לכם שאתם לא לבד. זה הסיפור של רוב האנשים שאני פוגש. את התובנות שלי, את הלקחים שלי ואת מה שלמדתי בעשרים פלוס שנים של השקעה והתעסקות בכספים ריכזתי לקורס חינמי של ארבעה שיעורים קצרים. ומי שלא, זה בסדר גמור. תישארו איתי, כי החלק הבא הוא החשוב באמת.
מה ידע בהשקעות באמת קונה לכם
ופה אני רוצה לתקן תפיסה שגויה, כי אני חושב שרוב האנשים מבינים לא נכון מה זה בכלל ללמוד על שוק ההון.
זה לא ללמוד לבחור מניות. זה לא ללמוד לחזות מה יקרה. זה גם לא ללמוד איך להכות את המדדים.
ללמוד על שוק ההון, תקשיבו טוב, זה בראש ובראשונה ללמוד לקבל את ההחלטות הגדולות מתוך הבנה.
זה לקבל את ההחלטה לא לברוח מהשוק ב-2008. לא למכור את ההחזקות ולמשוך את הכספים מכל הקרנות כשהשוק יורד עשרים אחוז או שלושים או ארבעים. זה לא להעביר את הקופה ב-2022 כי אנחנו חושבים שמנהל הקופה שלנו לא עשה ביצועים טובים בגלל שיש איתו בעיה. זה לדעת אם המסלול שאנחנו נמצאים בו הוא באמת המסלול שמתאים לנו. זה לדעת לשאול אם קרן סל אחת על ה-S&P 500 היא הפיזור שרצינו.
ויש כמה דפוסי חשיבה שמי שלומד באמת לעומק על שוק ההון מפנים אותם.
הראשון הוא אופק ההשקעה. זה אופק של עשורים, לא של שנים. כשאתם מבינים איך שוק ההון עובד, ירידה של עשרים אחוז מפסיקה להיות אירוע ומתחילה להיות סתם רעש. הרי בהשקעה לאורך שלושים שנה אולי יהיו חמישה משברים כאלה. זה לא באג במערכת, זה לא משהו חריג שקרה. זה איך שהשוק עובד.
השני הוא להבין את ההבדל בין תנודתיות לבין סיכון. מתי אתם מסכנים את הכסף שלכם, ומתי אתם חווים סתם את רכבת ההרים של שוק ההון. כי אין שום חוכמה לזרוק את הכסף על ההשקעה הכי מסוכנת בעולם, ואז במקרה היא עלתה ואתם אומרים "צדקתי, אני גאון". באותה מידה היא יכלה לרדת. תשואה בלי רמת סיכון היא חצי מספר. מי שמבין תמיד שואל את שתי השאלות: מה התשואה החזויה, ומה רמת הסיכון.
השלישי הוא להסתכל קדימה, ולא רק במראה האחורית על תשואות שכבר היו. תשואות העבר הן הדבר היחיד שאפשר לראות, ולכן כולם מסתכלים עליהן. אבל מה שבאמת חשוב זה מה שאנחנו לא רואים, מה שיקרה מכאן והלאה, ועל זה תשואות העבר לא מבטיחות כלום.
והרביעי, ואולי הכי חשוב, הוא לדעת מתי לשאול שאלה. הידע וההבנה בשוק ההון לא נותנים לכם את כל התשובות. אני לא יודע את כל התשובות. ללמוד את שוק ההון נותן לכם משהו אחר. זה נותן לכם את היכולת לשמוע משפט ולהרגיש שמשהו בו דורש בדיקה. לשמוע אמירה של מומחה ולשאול את השאלה הנכונה.
כמו למשל המשפט ההוא, "הגנו עליך בשנים של הירידות". מי שלא למד שומע את המשפט הזה ומרגיש מוגן. מי שלמד שומע אותו ושואל שאלה אחרת.
ובתרחיש שלנו, זאת שאלה ששווה כ-10,500 ש"ח בחודש.
מה כ-10,500 ש"ח בחודש אומרים בחיים האמיתיים
זה משפיע על מתי אתם מפסיקים לעבוד. לא אם אתם מפסיקים לעבוד, אלא מתי. זה יכול להיות ההבדל בין לפרוש בגיל 67 לבין לפרוש כמה שנים קודם, בגיל שבו כל שנה שווה המון. שנות החופש שלכם. מי שרוצה לראות איך זה נראה על המספרים שלו, יש מחשבון באתר.
זה משפיע על מה אתם יכולים לתת לילדים שלכם. כל מי שיש לו ילד בגילאי העשרים בישראל של היום, עם יוקר המחיה, יודע בדיוק על מה אני מדבר. זה ההבדל בין לעזור לו בהון עצמי לדירה, לבין להסתכל עליו מנסה לבד ולא להיות מסוגל לעזור לו.
ויש עוד דבר אחד, והוא קצת לא נעים לדבר עליו, אבל אני אדבר עליו בכל זאת. כשאתם תהיו בני שמונים, הילדים שלכם יהיו אולי בני חמישים. והשאלה שתהיה שם היא האם אתם עוזרים להם, או שהם צריכים לעזור לכם.
חברים, זאת האמת.
והתשובה לשאלה הזאת מתקבעת לא בגיל שמונים. זה ממש עכשיו, כשאתם בני ארבעים, בני חמישים, ברגעים הקטנים האלה שאתם לא מרגישים.
ידיים על ההגה
אני חושב שללמוד להשקיע ב-2026 זה כישור חיים בסיסי. ממש כמו לדעת לנהוג, או לדעת להכין לעצמנו חביתה.
אנחנו הרי לא רוצים להיות תלויים במישהו אחר בשביל לאכול, אנחנו רוצים לדעת להכין אוכל בסיסי לעצמנו. ואנחנו לא רוצים להיות תלויים במוניות או בתחבורה ציבורית, אנחנו רוצים לדעת לנהוג ולהיות מסוגלים לקחת את עצמנו ממקום למקום.
אז למה דווקא עם הכסף, שהוא הדבר שקובע איך ייראו החיים שלנו ושל הילדים שלנו בשלושים השנים הבאות, אנחנו מוכנים להיות תלויים לגמרי במישהו אחר? לא ככה.
יש הבדל עצום בין להסתכל על ההון שלנו, על החסכונות שלנו, על ההשקעות שלנו ולהגיד "אני מקווה שזה יהיה בסדר", לבין להסתכל עליהם ולהגיד "אני יודע למה זה בנוי ככה. כי ככה אני החלטתי, כי זה משהו שעשיתי מתוך מודעות".
ואז ההרגשה היא לא הרגשה של לדעת עוד איזה משהו. זאת הרגשה של שליטה. זאת הרגשה של ידיים על ההגה. זה לדעת להחליט בעצמנו.
אז הסיבה לדעת להשקיע את הכסף שלנו בעצמנו, ולדעת להתנהל עם כספים ולהבין את שוק ההון, היא לא לחסוך קצת בדמי ניהול. דמי ניהול זה פינאטס לעומת המשמעות של להיות עם ידיים על ההגה, ולנתב את עצמנו מבחינה כלכלית בחיים.
אז מה אני מציע לכם לעשות מחר בבוקר?
דבר ראשון, תיכנסו לחשבונות הפנסיה, הגמל וההשתלמות שלכם ותבדקו באיזה מסלולים אתם נמצאים. זה לוקח כמה דקות, ואת נתוני המסלולים והתשואות אפשר להצליב בפנסיה-נט ובגמל-נט של רשות שוק ההון. ותשאלו את עצמכם את השאלה: האם המסלולים האלה מתאימים לי עכשיו, בגיל שאני נמצא בו, עם המצב המשפחתי שלי, עם אופק ההשקעה שלי, עם הצרכים שלי.
והדבר השני, תשאלו את עצמכם אם אתם יודעים איפה כל הכספים שלכם מושקעים, והאם הם מושקעים שם מתוך מודעות, מתוך הבנה, מתוך בחירה ומתוך שליטה, או סתם מתוך אינרציה.
ואם אתם לא יודעים באיזה מסלול אתם, עכשיו אתם יודעים על איזה סדר גודל מדובר.
שאלות נפוצות
מה ההבדל בין מסלול כללי למסלול מנייתי בפנסיה?
מסלול כללי מחזיק תמהיל רחב של אג"ח ומניות, ומסלול מנייתי מוטה למניות בשיעור גבוה בהרבה. המשמעות בפועל היא תנודתיות גבוהה יותר במסלול המנייתי לאורך הדרך, ותוחלת תשואה גבוהה יותר לאורך עשרות שנים לפי נתוני העבר, בלי ודאות שכך יהיה גם קדימה. בתרחיש שבכתבה, פער של 3% תשואה ריאלית לשנה מייצר פער של כ-10,500 ש"ח בקצבה החודשית.
האם בגיל 45 מאוחר מדי להתחיל ללמוד על שוק ההון?
לא, ולרוב זה בדיוק הפוך. בגיל 45 אותה החלטה פועלת על צבירה גדולה בהרבה מאשר בגיל 25, ואתם בשיא כוח ההשתכרות. ובכסף שלא הופך לקצבה, כמו קרן השתלמות או קופת גמל להשקעה, אופק ההשקעה יכול להגיע לכ-45 שנה, כי פרישה מתכננים בדרך כלל עד גיל 90 לפחות.
איך אני יודע באיזה מסלול הפנסיה שלי נמצאת?
תיכנסו לאזור האישי באתר של הגוף שמנהל לכם את הפנסיה, או לדוח השנתי שנשלח אליכם. שם רשום שם המסלול. את נתוני המסלולים ואת התשואות בפועל אפשר להצליב בפנסיה-נט ובגמל-נט. זו בדיקה של כמה דקות.
מה קרה היסטורית למי שעבר לקופה שהובילה בתשואה בשנתיים שקדמו?
מי שהוביל בתשואות בשנתיים האחרונות לא בהכרח ימשיך להוביל. תשואות של תקופה קצרה אומרות מעט על מה שיקרה קדימה, ולאורך זמן רוב הגופים מתכנסים סביב הממוצע. ובמחקר אחר, Mind the Gap של מורנינגסטאר, מהדורת 2026 על העשור שהסתיים בדצמבר 2024, המשקיעים קיבלו בפועל 1.2 נקודות אחוז בשנה פחות מהקרנות שהשקיעו בהן. המחקר בדק קרנות ותעודות סל בארה"ב, לא קופות בישראל, וזה שנוי במחלוקת בין חוקרים אם הפער נובע מהתזמון של המשקיעים. אלה ממצאים על התנהגות ממוצעת, לא תחזית לגוף מסוים ולא המלצה. אם לעבור ולאן, זו החלטה אישית, ומי שמוסמך ללוות אותה הוא בעל רישיון פנסיוני.
האם קרן על מדד S&P 500 היא פיזור מספיק?
היא צעד מצוין, והיא הרבה יותר טובה מלא לעשות כלום. אבל עשר החברות הגדולות במדד הן יותר משליש ממנו, כ-37 אחוז נכון לספטמבר 2026, כך שיותר משליש מהכסף יושב במשהו כמו עשר חברות. להחזיק את המדד כי החלטתם זה דבר אחד, להחזיק אותו כי הנחתם שזאת התשובה השלמה זה משהו אחר.
רוצים לצפות בסרטון המלא? למה אתם חייבים ללמוד על שוק ההון, במיוחד בגיל 40+ (יוטיוב)
ואם אתם רוצים לבדוק איך אני יכול לעזור לכם, השאירו לי פרטים כאן ואני חוזר אליכם.
גילוי נאות
המידע בכתבה זו נועד לצורכי לימוד והעשרה בלבד, ואינו מהווה ייעוץ השקעות, ייעוץ מס, ייעוץ או שיווק בתחום הפנסיה, או המלצה לפעולה. אין לי רישיון בתחום הפנסיה ואיני יועץ השקעות. כל השקעה כרוכה בסיכון, לרבות אובדן הקרן. הסכומים, התשואות ומקדם ההמרה בכתבה הם הנחות והמחשות בלבד, אינם מתייחסים לגוף או למוצר מסוים, ואינם מבטיחים דבר. כל מדד, אפיק או סוג נכס שהזכרתי הוזכר כדוגמה להמחשת פיזור ואינו המלצה להשקיע בו. תשואות העבר אינן מעידות על תשואות עתידיות. מקדם ההמרה בפועל משתנה לפי גיל, מין ותוכנית. בחירת מסלול פנסיה היא החלטה אישית התלויה בנתונים שלכם, והתייעצות עם בעל רישיון מתאים לפני כל פעולה היא הכרחית.
מאמרים נוספים
כמה כסף צריך לפרישה מוקדמת בישראל, ומתי להתחיל
רוב האנשים שאומרים לי "אין לי מספיק כדי לפרוש" מעולם לא ספרו. ההון קיים, הוא פשוט נעול בדירה ובקופות הפנסיוניות. הנה המספרים, והטופס שאי אפשר לחתום עליו פעמיים.

פיטורי הייטק בגלל AI ב-2026, מי באמת בסכנה
מהנדס מערכת לשעבר באינטל שפוטר ב-2026 מסביר: היררכיית הסכנה בהייטק, למה נראה גיוסים המוניים בעוד שנה-שנתיים, ומה לעשות עם פיצויים ו-RSU אם פוטרת בגיל 40-50. תכנון מס שיכול לחסוך מאות אלפי שקלים.