איך בונים תיק השקעות מאוזן, שיטת הטריאתלון
מדד אחד הוא לא פיזור. הנה שלוש קטגוריות המדדים שאני בונה מהן תיק, למה אני קורא לזה ניהול סיכון ולא מרדף תשואה, והאזהרה שחזרתי עליה בשידור על מינוף.
תיק השקעות מאוזן מחזיק שלוש קטגוריות של מדדים במקום מדד אחד: מדדים רחבים שנותנים את הפיזור, מדדי ערך שמאזנים את התיק, ומדדי צמיחה שנותנים את המנוע. טל דוידסון קורא לחלוקה הזאת שיטת הטריאתלון. המטרה שלה היא ניהול הסיכון בתיק, לא רק הסיכוי לתשואה.
בראשון לינואר 2025 פתחתי תיק השקעות של כסף אמיתי, ומאז אני יושב כל כמה חודשים באולפן הביתי ומראה אותו בשידור חי. לא מצגת, לא דוגמה על הנייר. המסך עצמו, עם מה שיש בו באותו רגע.
עברו שנה ושמונה חודשים, ואת השאלה שאני מקבל הכי הרבה אפשר לנסח בשורה אחת. למה בכלל להתאמץ, אם אפשר לקנות S&P 500 ולישון בשקט.
תראו, התשובה שלי קשורה הרבה יותר למה שקורה לתיק ביום שהשוק חוטף מאשר למה שהוא עשה בשנה טובה.
מדד אחד הוא לא פיזור
ה-S&P 500 נשמע כמו פיזור כי יש בו 500 חברות. בפועל הוא מרוכז מאוד במניות הטכנולוגיה הגדולות, והמשקל שלהן שם קובע חלק גדול ממה שהתיק שלכם עושה. אתם חשופים ל-500 שמות ולסיפור אחד.
זה לא אומר שהוא רע. מי שקונה מדד רחב אחד ומתמיד בו כבר עשה את רוב הדרך, ובעיניי זה מעולה. בשידור הזכרתי נתון שראיתי בפרק על מהפכת שוק ההון בסדרה "מתחת לבלטות" של שאול אמסטרדמסקי בכאן 11, מאוגוסט 2026: מתוך המשקיעים שמנהלים את תיק ההשקעות שלהם בעצמם, 44% הם בני 22 עד 30, והגיל הממוצע של המשקיע העצמאי הוא 29. פער הדורות הזה מטריד אותי הרבה יותר מהבחירה בין מדד אחד לשני.
אבל מי שכבר בפנים, ומחזיק תיק של מאות אלפי שקלים, מגיע בשלב מסוים לשאלה הבאה. כתבתי בעבר השוואה מלאה בין S&P 500 למדד העולמי, ושם נכנסתי למספרים. כאן הנקודה אחרת: המרחק בין תיק של מדד אחד לתיק שנבנה בכוונה הוא שאלה אחרת לגמרי מהשאלה איזה מדד לבחור.
שלוש הקטגוריות של שיטת הטריאתלון
קראתי לזה שיטת הטריאתלון כי קל לזכור שלושה דברים. התיק מחזיק שלוש קטגוריות של מדדים, ולכל אחת תפקיד אחר.
| הקטגוריה | מה יש בה | התפקיד בתיק |
|---|---|---|
| מדדים רחבים | מדד המניות העולמי, שווקים מתעוררים, מדדים גיאוגרפיים רחבים | הבסיס והפיזור. לא להיות תלוי בגיאוגרפיה אחת |
| מדדי ערך | חברות מסורתיות, אנרגיה, בנקים, תעשייה, נדל"ן | האיזון. כשהירידה מגיעה מהתנפחות של מניות הצמיחה הן בדרך כלל חוטפות פחות, אבל כשהירידה מגיעה ממשבר אשראי או ממשבר ריאלי הן יכולות לחטוף יותר, כי יש בהן בנקים, אנרגיה ונדל"ן |
| מדדי צמיחה | טכנולוגיה, מומנטום | המנוע. מה שמושך קדימה בתקופות טובות |
מדדי הערך הם החלק שהכי קשה להסביר ולכן הכי קל לוותר עליו. אלה חברות משעממות. פרות מזומנים, מפעלים, בנקים, חברות נדל"ן. הן לא מייצרות כותרות, והן גם לא מתרסקות באותה עוצמה כשהאוויר יוצא ממניות הצמיחה.
ויש לזה תפקיד שני שרוב האנשים מפספסים. כשכל השוק יורד, החלק שירד הכי פחות הוא הכסף שאפשר להזיז. מי שכל התיק שלו בנכס אחד, ראה את כולו יורד יחד, ואין לו ממה לקחת כדי לנצל את ההזדמנויות שנפתחות בדיוק אז.
יש עוד רכיבים בתיק שלי מעבר לשלוש הקטגוריות, כמו זהב והבורסה היפנית, ואני מחזיק אותם מאותה סיבה: הם לא נעים באותו קצב כמו השוק האמריקאי.
למה אני קורא לזה ניהול סיכון
אפשר להסתכל על תיק מפוזר כמו על רכב עם יותר בולמי זעזועים.
תמיד יש אזורים בשוק ההון שיורדים יותר ואזורים שיורדים פחות. כשהתיק שלי חשוף לאירופה, לשווקים מתעוררים, למניות ערך, למניות קטנות ולזהב, וכל השוק חוטף, גם התיק שלי חוטף. אין קסם. מה שכן, הוא יודע לספוג את הזעזוע קצת אחרת, ולפי איך שאני מבין את זה, גם להתאושש מהר יותר.
חשוב לי להיות מדויק כאן, כי קל מאוד למכור פיזור כאילו הוא ביטוח. הוא לא. בסוף יש קורלציה חיובית בין כל הנכסים בתיק, וביום אדום באמת הכל יורד. מה שקורה הוא שהקורלציה הזאת אף פעם לא מושלמת, וככל שיש בתיק יותר דברים שונים באמת, כך הקורלציה המשותפת שלהם נמוכה יותר.
ההבדל הזה נשמע טכני עד הפעם הראשונה שאתם חווים אותו. ב-2008, באלפים השוויצריים, התיק שלי איבד חצי מערכו. ההחלטה הכי טובה שקיבלתי אז הייתה לא לעשות כלום, וזה היה קל בהרבה כי לא הכל בתיק ירד באותה מידה.
התיק הזה הוא תיק פסיבי. הוא לא דורש שתסתכלו על חדשות, שתעקבו אחרי גרפים או שתקנו ותמכרו כל שבוע. הוא בנוי פעם אחת עם קצת מחשבה, ואז נותנים לו לעבוד.
חזרה לממוצע, ומה העיקרון הזה כן אומר
בשידור הראיתי על המסך את Guide to the Markets, הסקירה התקופתית של J.P. Morgan Asset Management, וזה החומר שאני מלמד את התלמידים שלי לקרוא.
יש בה גרף שמשווה את התמחור של מניות הצמיחה לתמחור של מניות הערך לאורך שנים, מול הממוצע הרב שנתי שלו. הקריאה שלי בו היא שמניות הצמיחה הגדולות מתומחרות גבוה ביחס להיסטוריה שלהן, ושמניות הערך הקטנות והבינוניות מתומחרות נמוך. הן היו בתת ביצוע במשך שנים ארוכות. זו קריאה שלי בגרף ולא תחזית, והסקירה מתעדכנת בקביעות, כך שמי שרוצה את המספרים המדויקים של התקופה הנוכחית ימצא אותם בה.
עכשיו, אני יודע מה חלק מכם חושבים. אם הביצועים שלהן היו גרועים כל כך הרבה זמן, למה שזה ישתנה.
העיקרון שעובד כאן נקרא reversion to the mean, חזרה לממוצע. הוא לא אומר שמה שהיה גרוע יהיה טוב, אלא שערכים שהתרחקו מאוד מהממוצע ההיסטורי שלהם נוטים להתקרב אליו בחזרה. ההנחה שמחזיקה אותו היא שיש ממוצע יציב שאליו חוזרים, וזו בדיוק ההנחה שאי אפשר להוכיח מראש. והוא בהחלט לא שעון עצר. אף אחד לא יודע מתי זה קורה, ואם. כתבתי על ההיגיון הזה בהרחבה בפוסט על השקעה נגד העדר.
אני מחזיק כ-10% מהתיק במניות קטנות, ובהחלט עם הטיה לערך. לא יותר מזה אצלי. הבסיס של התיק נשאר מדדי המניות הגדולות בעולם, והמניות הקטנות הן תיבול.
מי שרוצה את המסגרת המלאה לפני שהוא נוגע בתיק שלו, יש לי מיני קורס חינמי של ארבעה שיעורים קצרים, פחות משעה בסך הכל.
המינוף, והאזהרה שחזרתי עליה בשידור
שאלו אותי בצ'אט על מינוף, ואני רוצה שהחלק הזה יהיה החד ביותר בכתבה.
מי שמשקיע פחות מחמש שנים, אל תיגעו במינוף. מינוף למי שלא מבין הוא נשק להשמדה המונית.
הישראלים שנפלו עליו הם לא אנשים טיפשים. היו בהם מהאנשים העשירים והמשפיעים בכלכלה הישראלית, אנשים עם צוות יועצים שלם, שהגיעו לקריסה כלכלית מלאה. זה קרה גם למשקיעים גדולים בעולם, כולל כמה משמות המפתח של השקעות הערך, שספגו הפסדים שכמעט מחקו אותם.
אני עצמי מחזיק את האופציה הזאת פתוחה בחשבון שלי, ומשתמש בה לעתים רחוקות מאוד ובשיעורים קטנים. זה שיקול של משקיע שעושה את זה כבר עשרים שנה, והוא לא הוראה למישהו אחר.
באותה שיחה שאלו אותי גם על כתיבת אופציות קול מכוסות כמקור הכנסה. העמדה שלי היא שברוב המקרים לא כדאי. המנגנון פשוט: אתם גובים סכום קטן וקבוע, ובתמורה חוסמים לעצמכם את הרווח בדיוק בפעמים שהשוק פורץ למעלה. מי שעושה את זה באופן שיטתי מוותר על הזנב העליון של התשואה, וזה הזנב שנושא את התיק לאורך עשרים שנה.
ברוקר ישראלי או זר, ומה זה עושה למס
אני משקיע דרך Interactive Brokers מסיבות היסטוריות, ולאורך השנים התלבטתי אם זו הייתה הבחירה הנכונה.
בשבילי היא נכונה, כי אני עושה שם דברים מתקדמים שאי אפשר לעשות בברוקר ישראלי. בשביל רוב האנשים שאני פוגש, ברוקר ישראלי פשוט יותר: הוא מנכה את המס במקור, והדיווח לא נופל עליהם.
הסיבה היא מס, והדיוק כאן חשוב.
מה שקובע הוא המטבע שבו הקרן נקובה. לא הברוקר שדרכו קניתם, ולא המטבע שבו היא נסחרת.
קרן שנקובה בשקלים ממוסה על הרווח הריאלי, כלומר עליית מדד המחירים לצרכן מנוכה מהרווח לפני שמחשבים את המס. קרן שנקובה בדולר ממוסה מול שער הדולר במקום מול המדד, וזה נכון גם אם היא נסחרת בשקלים בבורסה בתל אביב וגם אם קניתם אותה דרך ברוקר ישראלי.
הברוקר הישראלי משנה דבר אחר: הוא מנכה את המס במקור בשבילכם, במקום שתדווחו לבד.
לאורך עשרים שנה ההפרש הזה גדול, והוא מצטבר בשקט בלי שאף אחד מדבר עליו. הבסיס הוא סעיף 88 לפקודת מס הכנסה, והוא חל על יחיד. לפני שאתם קונים, בדקו לפי מספר הקרן במה היא נקובה.
זה בדיוק המודל שעליו בנוי המחשבון באתר, שמחשב רווח ריאלי מול בסיס עלות צמוד מדד. שווה לשחק איתו ולראות כמה זה שווה במספרים שלכם.
מה שנה ושמונה חודשים לא מוכיחים
התקופה האחרונה בשוק הייתה יוצאת דופן. תשואות כאלה הן לא מה שקורה בשנה ממוצעת, וכל מי שהתחיל להשקיע בשנתיים האחרונות ולא ראה שוק יורד באמת, מחזיק תמונה מעוותת של מה זה נורמלי.
שנה ושמונה חודשים הם חלון קצר מכדי להסיק ממנו על שיטה. יהיו תקופות שבהן תיק מפוזר יפגר אחרי ה-S&P 500, ואני מצפה לזה מראש.
אני בונה את התיק ככה בדיוק מפני שאני לא יודע איזו קטגוריה תוביל בשנה הבאה. אם הייתי יודע, הייתי שם שם הכל, ולא הייתי צריך שלוש קטגוריות.
שאלות נפוצות
כמה מדדים צריך בתיק השקעות מאוזן?
אין מספר קסם. העיקרון בשיטת הטריאתלון הוא לכסות שלוש קטגוריות, מדדים רחבים, מדדי ערך ומדדי צמיחה, ולא להחזיק כמות גדולה של קרנות. בשיטת הטריאתלון אני מכסה שלוש קטגוריות עם חמישה עד עשרה מדדים, ולא מחזיק עשרים קרנות.
האם השקעה ב-S&P 500 לבד זה פיזור מספיק?
תלוי מה המטרה. כפתרון פשוט ומתמשך הוא טוב מאוד, ועדיף פי כמה מלא להשקיע בכלל. כפיזור הוא מוגבל, כי הוא מרוכז במניות הטכנולוגיה הגדולות ובגיאוגרפיה אחת.
מה זה מניות ערך קטנות?
חברות קטנות שנסחרות במחיר נמוך ביחס לנתונים הפיננסיים שלהן, בניגוד לחברות צמיחה שנסחרות לפי ציפיות עתידיות. הן היו בתת ביצוע במשך שנים, ולכן הן זולות היום יחסית לשאר השוק.
האם כדאי להשקיע עם מינוף?
למי שמשקיע פחות מחמש שנים, לא. מינוף מגדיל גם את הרווח וגם את ההפסד, והוא הסיבה שאנשים עשירים מאוד בישראל ובעולם איבדו הכל. זה כלי למשקיעים ותיקים שמבינים בדיוק מה הם עושים.
כמה זמן לוקח לנהל תיק כזה?
מעט מאוד, אחרי שהוא בנוי. זה תיק פסיבי, והוא לא דורש מעקב אחרי חדשות, קריאת גרפים או פעולות שוטפות. רוב העבודה יושבת בבנייה הראשונית ובבחירת התמהיל, ואחר כך מדובר בהפקדה קבועה ובבדיקה תקופתית.
עדיף ברוקר ישראלי או ברוקר זר?
שתי שאלות שונות שכדאי להפריד. הברוקר קובע מי מדווח ומנכה את המס: ברוקר ישראלי מנכה במקור, ובברוקר זר הדיווח עליכם. בסיס המס נקבע לא לפי הברוקר אלא לפי המטבע שבו הקרן נקובה, ולכן קרן שנקובה בשקלים ממוסה על הרווח הריאלי, אחרי ניכוי עליית המדד, וקרן שנקובה בדולר ממוסה מול שער הדולר, גם אם היא נסחרת בשקלים בתל אביב. אני עצמי משקיע דרך ברוקר זר מסיבות היסטוריות ובגלל יכולות שאין בארץ.
אני מלווה משקיעים בבנייה ובניהול של תיק ההשקעות שלהם בתכנית הליווי האישית שלי. מי שרוצה לבדוק אם זה מתאים לו, הפרטים נמצאים כאן.
רוצים לראות את התיק עצמו? שינויים בתיק המיליון, ובדיקת ביצועים (יוטיוב, 31 דקות)
הערה משפטית
המידע במאמר זה נועד לצורכי לימוד והעשרה בלבד, ואינו מהווה ייעוץ השקעות, ייעוץ מס, ייעוץ או שיווק פנסיוני, או המלצה לפעולה. איני יועץ השקעות ואין לי רישיון בתחום הפנסיה. אין באמור המלצה לרכוש או למכור נייר ערך, קרן, מדד או מוצר פיננסי כלשהו. כל השקעה כרוכה בסיכון, לרבות אובדן הקרן, ותשואות העבר אינן מעידות על תשואות עתידיות. השיעורים והדוגמאות במאמר הם המחשה בלבד. התייעצות עם בעל רישיון מתאים לפני כל פעולה היא הכרחית.
מאמרים נוספים
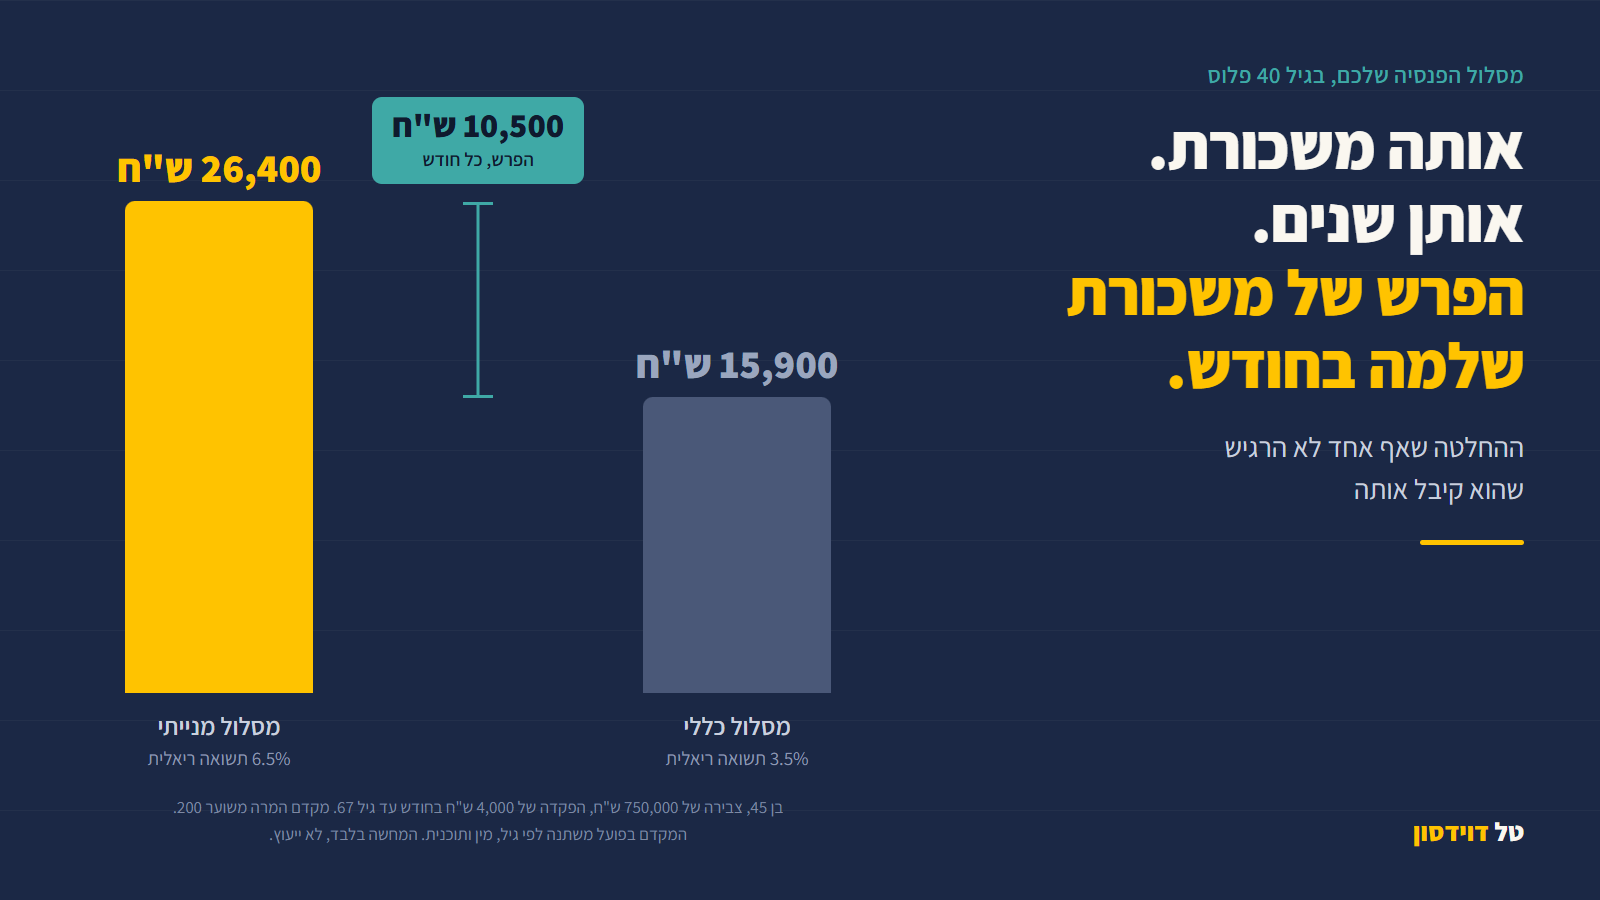
למה אתם חייבים ללמוד על שוק ההון, במיוחד בגיל 40 פלוס
בתרחיש של בן 45 עם 750,000 ש"ח בפנסיה: אותה משכורת, אותן שנים, ופער של כ-10,500 ש"ח בחודש בקצבה ברוטו. ההחלטה עברה מתחת לרדאר, וזו רק אחת מארבע. המחשה בלבד.
כמה כסף צריך לפרישה מוקדמת בישראל, ומתי להתחיל
רוב האנשים שאומרים לי "אין לי מספיק כדי לפרוש" מעולם לא ספרו. ההון קיים, הוא פשוט נעול בדירה ובקופות הפנסיוניות. הנה המספרים, והטופס שאי אפשר לחתום עליו פעמיים.