אמונות מגבילות על כסף, מה למדתי מטוני רובינס
ארבעה ימים בסמינר של טוני רובינס, מחברת מלאה, ותובנה אחת למשקיעים: המשפטים שאנחנו מספרים לעצמנו על כסף עוצרים אותנו יותר מכל חוסר ידע. הנה חמישה שאני שומע הכי הרבה.
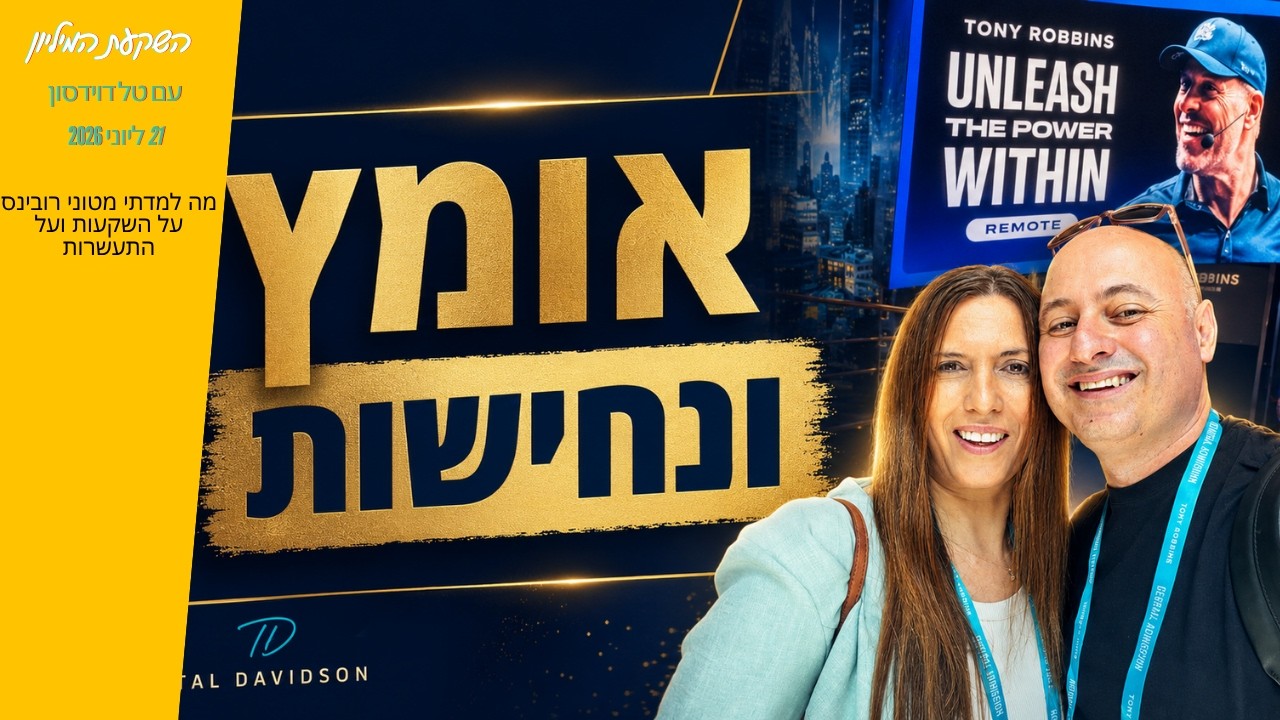
אמונות מגבילות על כסף הן משפטים שאנחנו אומרים לעצמנו, כמו "אני מבוגר מדי להשקיע" או "שכירים לא יכולים להיות עשירים", והם עוצרים אותנו עוד לפני הצעד הראשון. אני טל דוידסון, ואחרי ארבעה ימים בסמינר של טוני רובינס אני משוכנע שרוב מה שמבדיל משקיע שמתקדם ממשקיע תקוע יושב בדפוסי החשיבה שלו.
ביוני 2026 ישבתי עם בת הזוג שלי ארבעה ימים בתל אביב, בסמינר Unleash the Power Within של טוני רובינס, בגרסה ששודרה מרחוק. היו שם הרצאות, תרגילים ועבודה אישית, ויצאתי עם מחברת שלמה של תובנות.
אני יודע מה חלק מכם חושבים. טוני רובינס, גורו, מוטיבציה, בולשיט. שמעתי את זה. אבל את הדברים שהוא מלמד אני רואה כל יום, בחיים שלי ובחיים של המשפחות שאני מלווה. כל מה שאני מלמד מסתכם בשני צעדים: מהכנסה להון, ומהון לחופש. הצעד הראשון דורש תיק השקעות, והוא דורש גם אמונה שזה אפשרי. על החלק השני הזה הכתבה הזו.
מה הן אמונות מגבילות על כסף
אמונה מגבילה היא סיפור שאנחנו מספרים לעצמנו ומתנהגים כאילו הוא עובדה. "אני לא מבין בכסף." "זה לא בשבילי." "כבר מאוחר." היא לא נשמעת כמו החלטה, ובכל זאת היא קובעת מה נעשה עם הכסף שלנו.
אני מדבר עם עשרות אנשים כל שבוע, בהרצאות ובשיחות אבחון שאני עושה בלי תשלום. כמעט בכל שיחה עולה אמונה כזו, ואת כל אחת מהן אני יכול להפריך עם דוגמה מהחיים.
הצלחה משאירה עקבות
העיקרון הראשון שרובינס הציג הוא שהצלחה לא קורית במקרה. בניסוח שלו, הצלחה משאירה עקבות. לאנשים שמצליחים יש דרכי חשיבה ודפוסי פעולה מסוימים, ובמצטבר הם מביאים להצלחה. זה נכון בזוגיות, בבריאות, בעבודה, ובכסף.
רובינס מתאר את זה כמעגל. הוא מתחיל בוודאות: לראות את עצמנו מצליחים בעיני רוחנו, עוד לפני שזה קרה. מי שחי ממשכורת למשכורת ומגדיל את המינוס כל חודש צריך קודם כל לדעת שהוא מסוגל לצאת מזה, ולדמיין את עצמו חי בפלוס ומשקיע.
מהוודאות באה פעולה מסיבית: להתאמץ, לעשות את מה שצריך עוד פעם ועוד פעם, לתקן ולשפר. לפעולה יש פוטנציאל להצליח, ובסוף היא מביאה תוצאות, והתוצאות מגבירות את הוודאות. וכך המעגל מתחיל שוב, חזק יותר.
פעולה מסיבית בהשקעות היא ההפך ממסחר יומי
פה אנשים מתבלבלים. פעולה מסיבית בהשקעות היא ללמוד, לבנות תיק השקעות נכון, ולהמשיך להפקיד חודש אחרי חודש. לשבת מול המחשב, לעקוב אחרי חדשות ולקנות ולמכור כל יום זו פעולה מסיבית בכיוון הלא נכון. הגישה שלי פסיבית: בונים תיק השקעות, נותנים לו לעבוד, ומתעסקים בשאר החיים.
וגם פעולה נכונה לא תמיד מצליחה. יש מזל בחיים ויש הסתברות. לכן ההתמדה חשובה יותר מכל צעד בודד.
ראיתי את המעגל הזה אצל משפחות שהתחלתי ללוות לפני שנה, כשהן עוד לא גמרו את החודש. השלב הראשון היה לסגור את הנזילה: תקציב משפחתי, וחיים בפלוס. כשזה הצליח, נוצרה אמונה שהן מסוגלות. אחר כך החזירו חובות, התחילו להשקיע כל חודש, ובנו תיק השקעות.
זה עובד בדיוק כמו ספורט. מי שחוזר להתאמן אחרי מחלה מרגיש בפעם הראשונה כמו פקקט. מי שמתמיד, בונה כושר. אין ספורטאי אולימפי בן לילה, ואין גם התעשרות בן לילה.
ארבעה כללים מהמחברת
מתוך הכללים שרובינס חוזר עליהם בכל תחום, ארבעה רלוונטיים במיוחד למשקיעים.
לדעת את התוצאה
רובינס קורא לזה Know your outcome. בכסף, לדעת את התוצאה פירושו לעשות חשבון.
נניח שיש לכם היום 200 אלף שקל בצד, ואתם מוסיפים 4,000 שקל בחודש. אם התיק יניב בממוצע 10% בשנה, אחרי עשר שנים תגיעו לסביבות 1.3 מיליון שקל. זה חישוב נומינלי, לפני מס ודמי ניהול, וזו הנחה ולא הבטחה: יש שנים טובות יותר ויש שנים גרועות, ובתשואה נמוכה יותר גם הסכום יהיה נמוך יותר. אתם יכולים להריץ את המספרים שלכם במחשבון.
ועכשיו תדמיינו את זה. אם אתם בני 56, בעוד עשור תהיו בני 66, וגיל הפרישה לגבר בישראל הוא 67. מה תעשו עם הסכום הזה? אולי תעזרו לילדים, אולי תעברו לבית נוח יותר, אולי פשוט תחיו בלי לספור כל שקל. מי שרואה את התוצאה, פועל לכיוונה.
לדעת למה
כשאני שואל אנשים למה הם רוצים יותר כסף, התשובה הראשונה היא כמעט תמיד "שיהיה יותר בבנק". כשחופרים, מגיעים לסיבה האמיתית.
לאחד הילדים מתבגרים ועוזבים את הבית, והוא רוצה לעזור להם בלימודים, בשכר דירה, אולי בדירה. אחרים זוכרים איך ההורים שלהם חיו בצמצום בפנסיה, ולא מוכנים להגיע לשם. צעירים רבים גדלו עם תחושת מחסור, ומחליטים שהילדים שלהם יגדלו אחרת.
אחת הבוגרות של התוכנית שלי אמרה לי: "אני לא מוכנה להיות תלויה יותר באף אחד." היא התכוונה לעבודה, לכספים, לכל דבר. זה הלמה שלה.
לפעול
לחשוב על זה לא מספיק. צריך לפתוח חשבון השקעות, להפקיד בו כסף, ולפעמים לשנות משהו בהוצאות החודשיות כדי שיהיה מה להפקיד. ומי שלא יודע לבנות תיק השקעות, צריך ללמוד. כתבתי על איך אני בונה את התיק שלי באיך בונים תיק השקעות מאוזן.
למדוד
במחברת רשמתי את זה כ-Know what you're getting. בודקים אם מתקדמים לתוצאה. אמרנו שנשקיע כל חודש, עשינו מחזור משכנתה, פתחנו תיק? אם לא מתקדמים, משנים.
חמש אמונות מגבילות שאני שומע בשיחות
זה החלק שהכי חשוב לי בכתבה. אלה המשפטים שאני שומע הכי הרבה, ומה אני עונה עליהם.
| האמונה | מה אני עונה |
|---|---|
| "אני מבוגר מדי להשקיע" | תחשבו בכמה שנים וורן באפט מבוגר מכם |
| "שכירים לא יכולים להיות עשירים" | תסתכלו על החברים והמשפחה. אותה סביבה, תוצאות שונות |
| "כסף זה דבר מלוכלך" | זו אמונה שספגנו בבית, והיא פשוט לא נכונה |
| "אני לא מבינה בכסף" | אפשר ללמוד את זה מהר, ובכל גיל |
| "השקעות זה עניין למקצוענים" | מי שמנהל חברה יכול לנהל גם את הכסף שלו |
"אני מבוגר מדי להשקיע"
מתקשרים אליי אנשים בני 50, 62, ואפילו 68, ואומרים: חבל שלא הכרתי את זה קודם, עכשיו כבר מאוחר. אני עונה בשאלה. וורן באפט נולד ב-1930, וניהל את ברקשייר הת'וויי כמנכ"ל עד סוף 2025, כשהיה בן 95. תעשו את החשבון כמה שנים הוא מבוגר מכם. כתבתי בהרחבה על שלוש הטעויות הכי יקרות של משקיעים בני 50 פלוס, ואחת מהן היא בדיוק המחשבה שכבר מאוחר.
"שכירים לא יכולים להיות עשירים"
"אני בן אדם פשוט, מרוויח שכר ממוצע, אין לי כסף להשקיע." יש סיפור מפורסם על רונלד ריד מוורמונט, שעבד שנים כמתדלק וכשרת, השקיע בשקט את מה שנשאר לו מהמשכורת, ואחרי מותו התברר שהשאיר הון של מיליוני דולרים.
אבל לא צריך סיפורים מאמריקה. תסתכלו על החברים שלכם ועל המשפחה. כולם הגיעו מאותה סביבה, אף אחד לא ירש הון ולא זכה בלוטו, ובכל זאת יש מי שמצבו טוב יותר ויש מי שפחות. השאלה הנכונה היא מה אני יכול לעשות, בתור שכיר, כדי להיות עשיר יותר ממה שאני היום. ויש הרבה מה לעשות.
"כסף זה דבר מלוכלך"
את זה אנשים פחות אומרים בקול ויותר חושבים. "אני מדען, אני מתעסק במדע, לא בכסף." מאחורי זה יושבת לרוב אמונה שספגו בבית: שמי שיש לו הרבה כסף הוא כנראה נוכל. זו אמונה מגבילה, ואפשר לשנות אותה.
"אני לא מבינה בכסף"
אני שומע את זה מגברים, אבל בעיקר מנשים אחרי גיל 50. "תמיד בעלי התעסק בזה, אחר כך היה לנו יועץ, אני הייתי עם הילדים." אני עובד עם הנשים האלה, ודי מהר הן לומדות את מה שצריך לדעת. הן פותחות תיק השקעות, מפקידות, ומנהלות את הכסף בעצמן.
זה בונה תחושת הצלחה, והצלחה בונה ודאות, וודאות מביאה לעוד פעולה. זה המעגל של רובינס בדיוק. ומעבר לכסף, אני רואה אצלן תחושת עוצמה.
"השקעות זה עניין למקצוענים"
את זה שמעתי ממנכ"ל בן 50 פלוס שהגיע לשיחת אבחון. הוא אמר לי שהוא סומך על אחרים יותר ממה שהוא סומך על עצמו. אדם שהקים חברה, הצמיח אותה, מגייס עובדים ומדווח לדירקטוריון על התוצאות, היה בטוח שאחרים מבינים בכסף שלו יותר ממנו. וזו האמונה המגבילה שלו.
בלי מורה, מגיעים לרמה בינונית
עוד משפט שרשמתי במחברת: לכל מי שהגיע להישגים משמעותיים היה מורה או מנטור שהוציא אותו מאזור הנוחות שלו.
תחשבו על וורן באפט. בהתחלה המורה שלו היה בנג'מין גרהם, אבי השקעות הערך. אחר כך צ'ארלי מאנגר, השותף שלו, לימד אותו לקנות חברות מצוינות במחיר הוגן, במקום חברות בינוניות במחיר זול. טוני רובינס עצמו למד אצל ג'ים רון. גם לי היו מנטורים, בעבודה ובחיים.
הרבה אנשים אומרים לי: אני אלמד מתוך ספרים, מקורסים חינמיים, מיוטיוב. עשיתי בדיוק את זה, במשך שנים. זה עלה לי עשרות אלפי שקלים של טעויות, הרבה כאב לב, ובעיקר זמן. לדעתי, מקריאה, מקורסים ומיוטיוב מגיעים לרמה בינונית: פעם מרוויחים, פעם מפסידים, מניה אחת עולה ואחרת יורדת. לרוב האנשים זה מספיק, ומעולה. מי שרוצה יותר, צריך מישהו שילמד אותו גם את מה שאין בספרים: איך מתמודדים עם ירידה, איך לא נלחצים, איך חושבים.
וזה לא היה לי טבעי. ההורים שלי גידלו אותי נהדר, ואני מלא הערכה אליהם. ובכל זאת ספגתי בבית, בלי שאמרו את זה במילים, שכל הוצאה צריכה להיות יעילה, ושמה שאפשר לעשות בחינם עושים בחינם. חשבתי עשר פעמים לפני כל הוצאה. לפני שנה או שנתיים שילמתי 6,000 שקל על קורס שעזר לי להתחיל לדבר מול קהל ולהיות פעיל ברשתות. על הסמינר של רובינס שילמתי 3,000 שקל. ואני מוכן להשקיע עוד, כי אני רוצה להגיע להישגים משמעותיים.
ללמד ולהיות מנטור למשקיעים זה גם המקצוע שלי, אז תשקלו את מה שאני אומר כאן בהתאם. הרבה ממנו אני נותן בחינם: הערוץ ביוטיוב, ההרצאות ושיחות האבחון.
10% ידע ו-90% מיינדסט
בסרטון הזה לא הראיתי אף גרף של מניה או של מדד. את קרנות הסל ואת המדדים אתם יכולים ללמוד בשאר הכתבות. מה שכתבתי כאן הוא המיינדסט, כי לדעתי השקעות הן 10% ידע ו-90% מיינדסט. דפוסי החשיבה גורמים לנו לפעול, מונעים מאיתנו לפעול בטעות, ובונים את החוסן שמחזיק אותנו מושקעים. על החוסן הזה בזמן משברים כתבתי בהצלחה בהשקעות, 10% ידע ו-90% מיינדסט.
שאלות נפוצות
מה זו אמונה מגבילה על כסף? משפט שאנחנו מספרים לעצמנו על כסף ומתייחסים אליו כעובדה, כמו "אני מבוגר מדי להשקיע" או "אני לא מבין בכסף". הוא עוצר אותנו מלפעול, ולכן הוא עולה כסף.
האם בגיל 60 עוד כדאי להתחיל להשקיע? גיל 60 לבדו אינו סיבה לוותר. ההחלטה תלויה בצרכים, בנכסים ובאופק הזמן של כל אחד, ולכן כדאי לבדוק את המצב האישי ולא להחליט לפי הגיל.
מה אומר טוני רובינס על הצלחה כלכלית? אחד העקרונות שלו הוא שהצלחה משאירה עקבות: מי שמצליח פועל לפי דפוסי חשיבה ופעולה שאפשר ללמוד. הוא מתאר מעגל של ודאות, פעולה מסיבית ותוצאות, שכל סיבוב בו מחזק את הבא.
איך מפרקים אמונה מגבילה? מחפשים דוגמה אחת מהחיים שסותרת אותה, בדרך כלל אצל מישהו שאתם מכירים. אחר כך עושים צעד קטן, רואים תוצאה, והוודאות גדלה.
אם משהו ממה שכתבתי כאן נגע בכם, יש הרצאה חינמית שלי בזום, שבה אני מסביר את הגישה שלי לבניית הון. מי שרוצה ללמוד איתי לעומק ולאורך זמן, יש התוכנית שלי.
רוצים לצפות בסרטון המלא? מה למדתי מטוני רובינס על השקעות ועל התעשרות (יוטיוב, 38 דקות)
גילוי נאות: המידע במאמר זה הוא לצרכי לימוד בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס, או המלצה לפעולה. כל השקעה כרוכה בסיכון, כולל אובדן קרן. התשואה המוזכרת היא הנחה לצורך המחשה בלבד ואינה מבטיחה תשואה עתידית. התייעצו עם יועץ השקעות מורשה לפני קבלת החלטות פיננסיות.
מאמרים נוספים
גרנטם חוזה קריסה של 70% בשוק, האם הוא צודק
ג'רמי גרנטם, שניהל בשיאו 155 מיליארד דולר, אומר שבועת ה-AI היא הגדולה בהיסטוריה האמריקאית וממליץ למכור את מניות הטכנולוגיה. בדקתי את הטיעונים שלו ואת ההיסטוריה שלו בתחזיות קודמות, שחזרו ונכשלו בתזמון.
שלוש הטעויות הכי יקרות של משקיעים בני 50 פלוס
כל שבוע אני פוגש אנשים בני 50 ומשהו שמרגישים חרטה על שנים שלא השקיעו. שלוש טעויות חוזרות גורמות להם להפסיד עוד זמן יקר, ואיך נמנעים מהן.
כמה כסף צריך בשביל להיות מאושרים? מה אומר המחקר
דמיינו שמחר נופל לכם מיליון שקל בבנק. זה היה הופך אתכם ליותר מאושרים? שני חוקרים מפרינסטון התווכחו על זה במשך שנים, עד שישבו יחד ופתרו את זה. הנה מה שבאמת קובע כמה מאושרים אתם, ומה כסף לא קונה.